

|
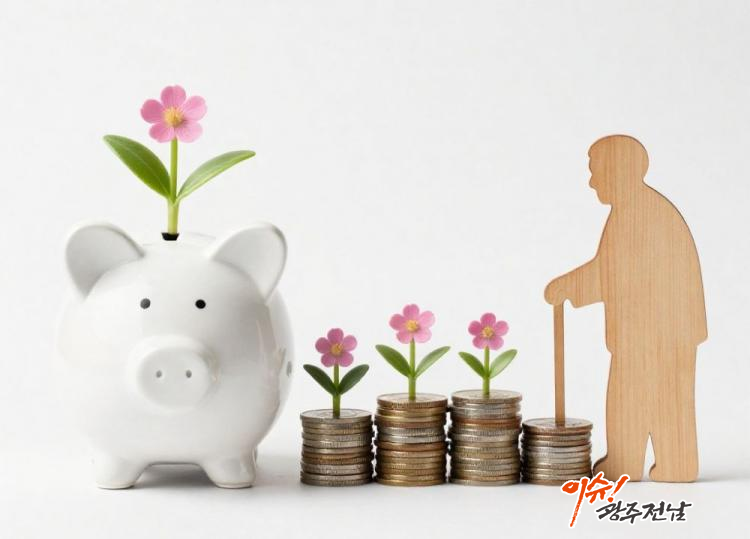
많은 이들이 국민연금을 ‘노후의 안전판’으로 여긴다. 그러나 실제 체감은 다르다. 연금이 있어도 생활이 안정되지는 않는다. 연금 논의가 나올 때마다 ‘더 내고 덜 받는’ 방향이 거론되고, 소득대체율이 내려가면 은퇴 후 현금흐름은 얇아진다. 물가는 늘 현재를 공격한다. 지금의 100만 원은 20년 뒤의 100만 원이 아니다. 국민연금은 말 그대로 ‘버티게 해주는 돈’에 가깝다. ‘살게 해주는 돈’이 되기엔 부족한 경우가 많다.
자식이 노후를 책임지던 시대는 저물었다. 국가는 최소한을 보장할 뿐이다. 결국 남는 것은 ‘내가 나를 고용하는 구조’다. 은퇴 후에도 매달 들어오는 월급 같은 돈, 즉 개인연금의 역할이다. “지금도 빠듯한데 연금을 어떻게 넣나”라는 말은 현실적이라 반박하기 어렵다. 다만 그 논리가 끝까지 이어지면 결론은 하나다. 지금의 부담을 피한 대가로, 나중에 훨씬 큰 공백을 감당해야 한다. 연금 준비는 저축이 아니라 생존전략이다. 은퇴 뒤 소득이 끊기는 순간, 연금은 ‘인간다운 생활’을 지키는 마지막 장치가 된다.
그런데 여기서 많은 이들이 막힌다. “연금의 필요성은 알겠는데, 이미 보험료가 너무 많다.” 맞다. 40~50대에 든 보험을 그대로 끌고 60대에 들어서면 보험료는 부담이 되고, 내용은 과거의 책임 ‘자녀 양육, 주택 대출, 가장의 사망보장’에 묶여 있는 경우가 적지 않다.
이 지점에서 발상의 전환이 필요하다. 자녀가 장성하고 가장의 책임이 가벼워진 뒤에도 사망보험금을 수억 원 단위로 그대로 묶어두는 게 최선일까. 내가 죽어야 나오는 돈을, 내가 살아서 쓰는 돈으로 바꾸는 선택지가 있다면 말이다. 종신보험 등 사망보장 중심 보험에는 ‘연금 전환’ 또는 ‘생활자금 전환’처럼 사망보험금을 일정 방식으로 당겨 쓰거나 연금처럼 수령하는 구조가 붙는 경우가 있다. 핵심은 하나다. 새로운 돈을 추가로 내지 못하는 상황에서도, 이미 쌓아둔 보장 자산의 성격을 바꿔 현금흐름을 만들 수 있다는 점이다. ‘사망보험금’이 노후의 ‘현금흐름 장치’로 바뀌는 순간이다.
노후 준비는 “나중에 여유 생기면” 하는 숙제가 아니다. 여유는 대개 오지 않는다. 대신 시간은 간다. 그리고 시간은 노후 준비에서 가장 비싼 재료다. 오늘 해야 할 일은 의외로 단순하다. 국민연금이 내 생활비의 몇 %를 감당하는지 냉정하게 계산해보고, 개인연금이 없다면 은퇴 후 받을 ‘월급’이 어디서 나오는지 자문해보는 것이다. 그리고 보험증권을 꺼내 사망보험금이 ‘지금 내 삶’에 어떤 역할을 할 수 있는지 점검해보라. 필요하다면 사망보장 중심 구조를 재정렬하고, 전환 가능한 옵션을 찾아 ‘죽어서 남기는 돈’ 일부를 ‘살아서 쓰는 돈’으로 움직여보는 것도 방법이다.
가족에게 남겨줄 최고의 선물이 꼭 사망보험금일 필요는 없다. 어쩌면 더 큰 선물은 ‘부모가 노후에 경제적으로 흔들리지 않는 것’일 수 있다. 자녀에게 짐이 되지 않는 삶, 그것이 마지막까지 품격을 지키는 방식이다. 오늘, 당신의 보험증권을 펼쳐보라. 그 안에 잠든 돈이, 당신의 노후를 지켜낼 열쇠일지도 모른다.
--------
향이의 보험이야기는 격주로 업데이트됩니다. 필자 유향은 ㈜글로벌금융판매 글로벌인슈총괄 이사로 마케팅 업무를 담당하고 있습니다. 본 컬럼에 대해 궁금하신 내용은 um7830@natecom 메일 또는 You-hyang (카톡)으로 문의해 주세요.
유향 jnnews365@naver.com